副業を会社に相談・確認された時の対応手順と会話例
副業の事前相談や会社から確認された際の対応手順。就業規則の確認、労働時間・健康管理、税務の手続きを整理します。
副業を会社に相談・確認された時の対応手順と会話例
副業を始めるときや会社から確認されたときは、厚生労働省の「副業・兼業の促進に関するガイドライン」や就業規則、税務手続きを正しく理解し、会社のルールに沿って進めることが大切です。
この記事では、「事前に相談する場合」「会社から確認された場合」「事後対応が必要な場合」の3つの状況に合わせた具体的な対応手順と、伝え方のポイントをまとめました。
この記事でわかること
- 副業に関する会社への事前相談・確認時の対応手順
- 厚生労働省のガイドラインや就業規則・労働時間の確認ポイント
- 確定申告・住民税の仕組みと説明時の留意点
副業に関する3つの確認・相談シナリオ
- 事前に相談する場合(副業開始前) 就業規則を確認した上で、上司や人事へ事前申請や相談を行うケース。
- 会社から直接確認されたとき(突発対応) 勤務中や面談などで副業の有無を聞かれたケース。
- 副業が把握された後の説明(事後対処) 事前相談なしで始めた副業が知られ、説明を求められるケース。
どの場面でも、誠実な受け答え、本業に支障を出さないための労働時間や健康の管理、そして税務手続きの方針を伝えることが欠かせません。
シナリオ1:事前に相談する場合(副業開始前)
副業を始める前には、まず会社の就業規則を読み、許可や届出のルールを確認しましょう。
相談時の伝え方例
「業務時間外の時間を活用し、スキルアップや将来的な業務への還元を目的とした活動(例:ライティングやコンテンツ制作など)を考えております。稼働時間は週〇時間程度とし、本業の業務や納期に影響が出ないよう厳しく管理します。税務面についても国税庁の指針に沿って、必要な確定申告や住民税の手続きを行います。事前にご相談したく存じます。」
- 労働時間と健康の管理: 厚生労働省のガイドラインにもある通り、本業と副業の合計労働時間を把握し、健康を保つことが重要です。本業に影響を与えない具体的な計画を伝えましょう。
- 就業規則の確認: 兼業禁止の規定や届出のルールをあらかじめ確認しておきます(参考:副業は会社にバレる?バレない?現実的な対策)。
シナリオ2:会社から直接確認されたとき
上司や人事から直接副業について聞かれたときは、事実を落ち着いて正確に伝えます。
回答時のポイント
- 事実をそのまま伝える: 行っている内容、稼働時間(週〇時間など)、本業に影響が出ていない管理状況を簡潔に話します。
- 税務の手続き方針: 国税庁の基準に沿った所得の把握や、確定申告・住民税の手続きについて説明します。
「はい、業務時間外に〇〇に関する活動をしています。稼働時間は週に約〇時間で、本業の業務に支障が出ないよう徹底しています。税務手続きについても、関連する法令や国税庁の指針に従って適切に対応する予定です。」
シナリオ3:副業が把握された後の事後対処
事前に申請していなかった副業が会社に知られた場合は、事実確認や説明を求められます。
対応のポイント
- 誠実な姿勢と経緯の説明: 事前の確認が足りていなかった経緯を話し、現在の活動内容や稼働時間を正直に伝えます。
- ルールの遵守: 就業規則の規定を確認し、必要な申請書の提出や業務の見直しを速やかに行います。
「この度は、事前に十分な確認をせず活動を始めてしまい、申し訳ありませんでした。現在の活動は週〇時間程度で本業への影響がないよう管理していますが、就業規則に沿った所定の手続きや報告を改めて行わせていただきます。」
労働時間・健康管理および税務手続きの留意点
- 労働時間の通算と健康確保 複数の職場で働く場合、労働基準法などの観点から労働時間の管理や健康管理が求められます。厚生労働省のガイドラインを参考に、過重労働にならないよう気をつけましょう。
- 確定申告と住民税の仕組み
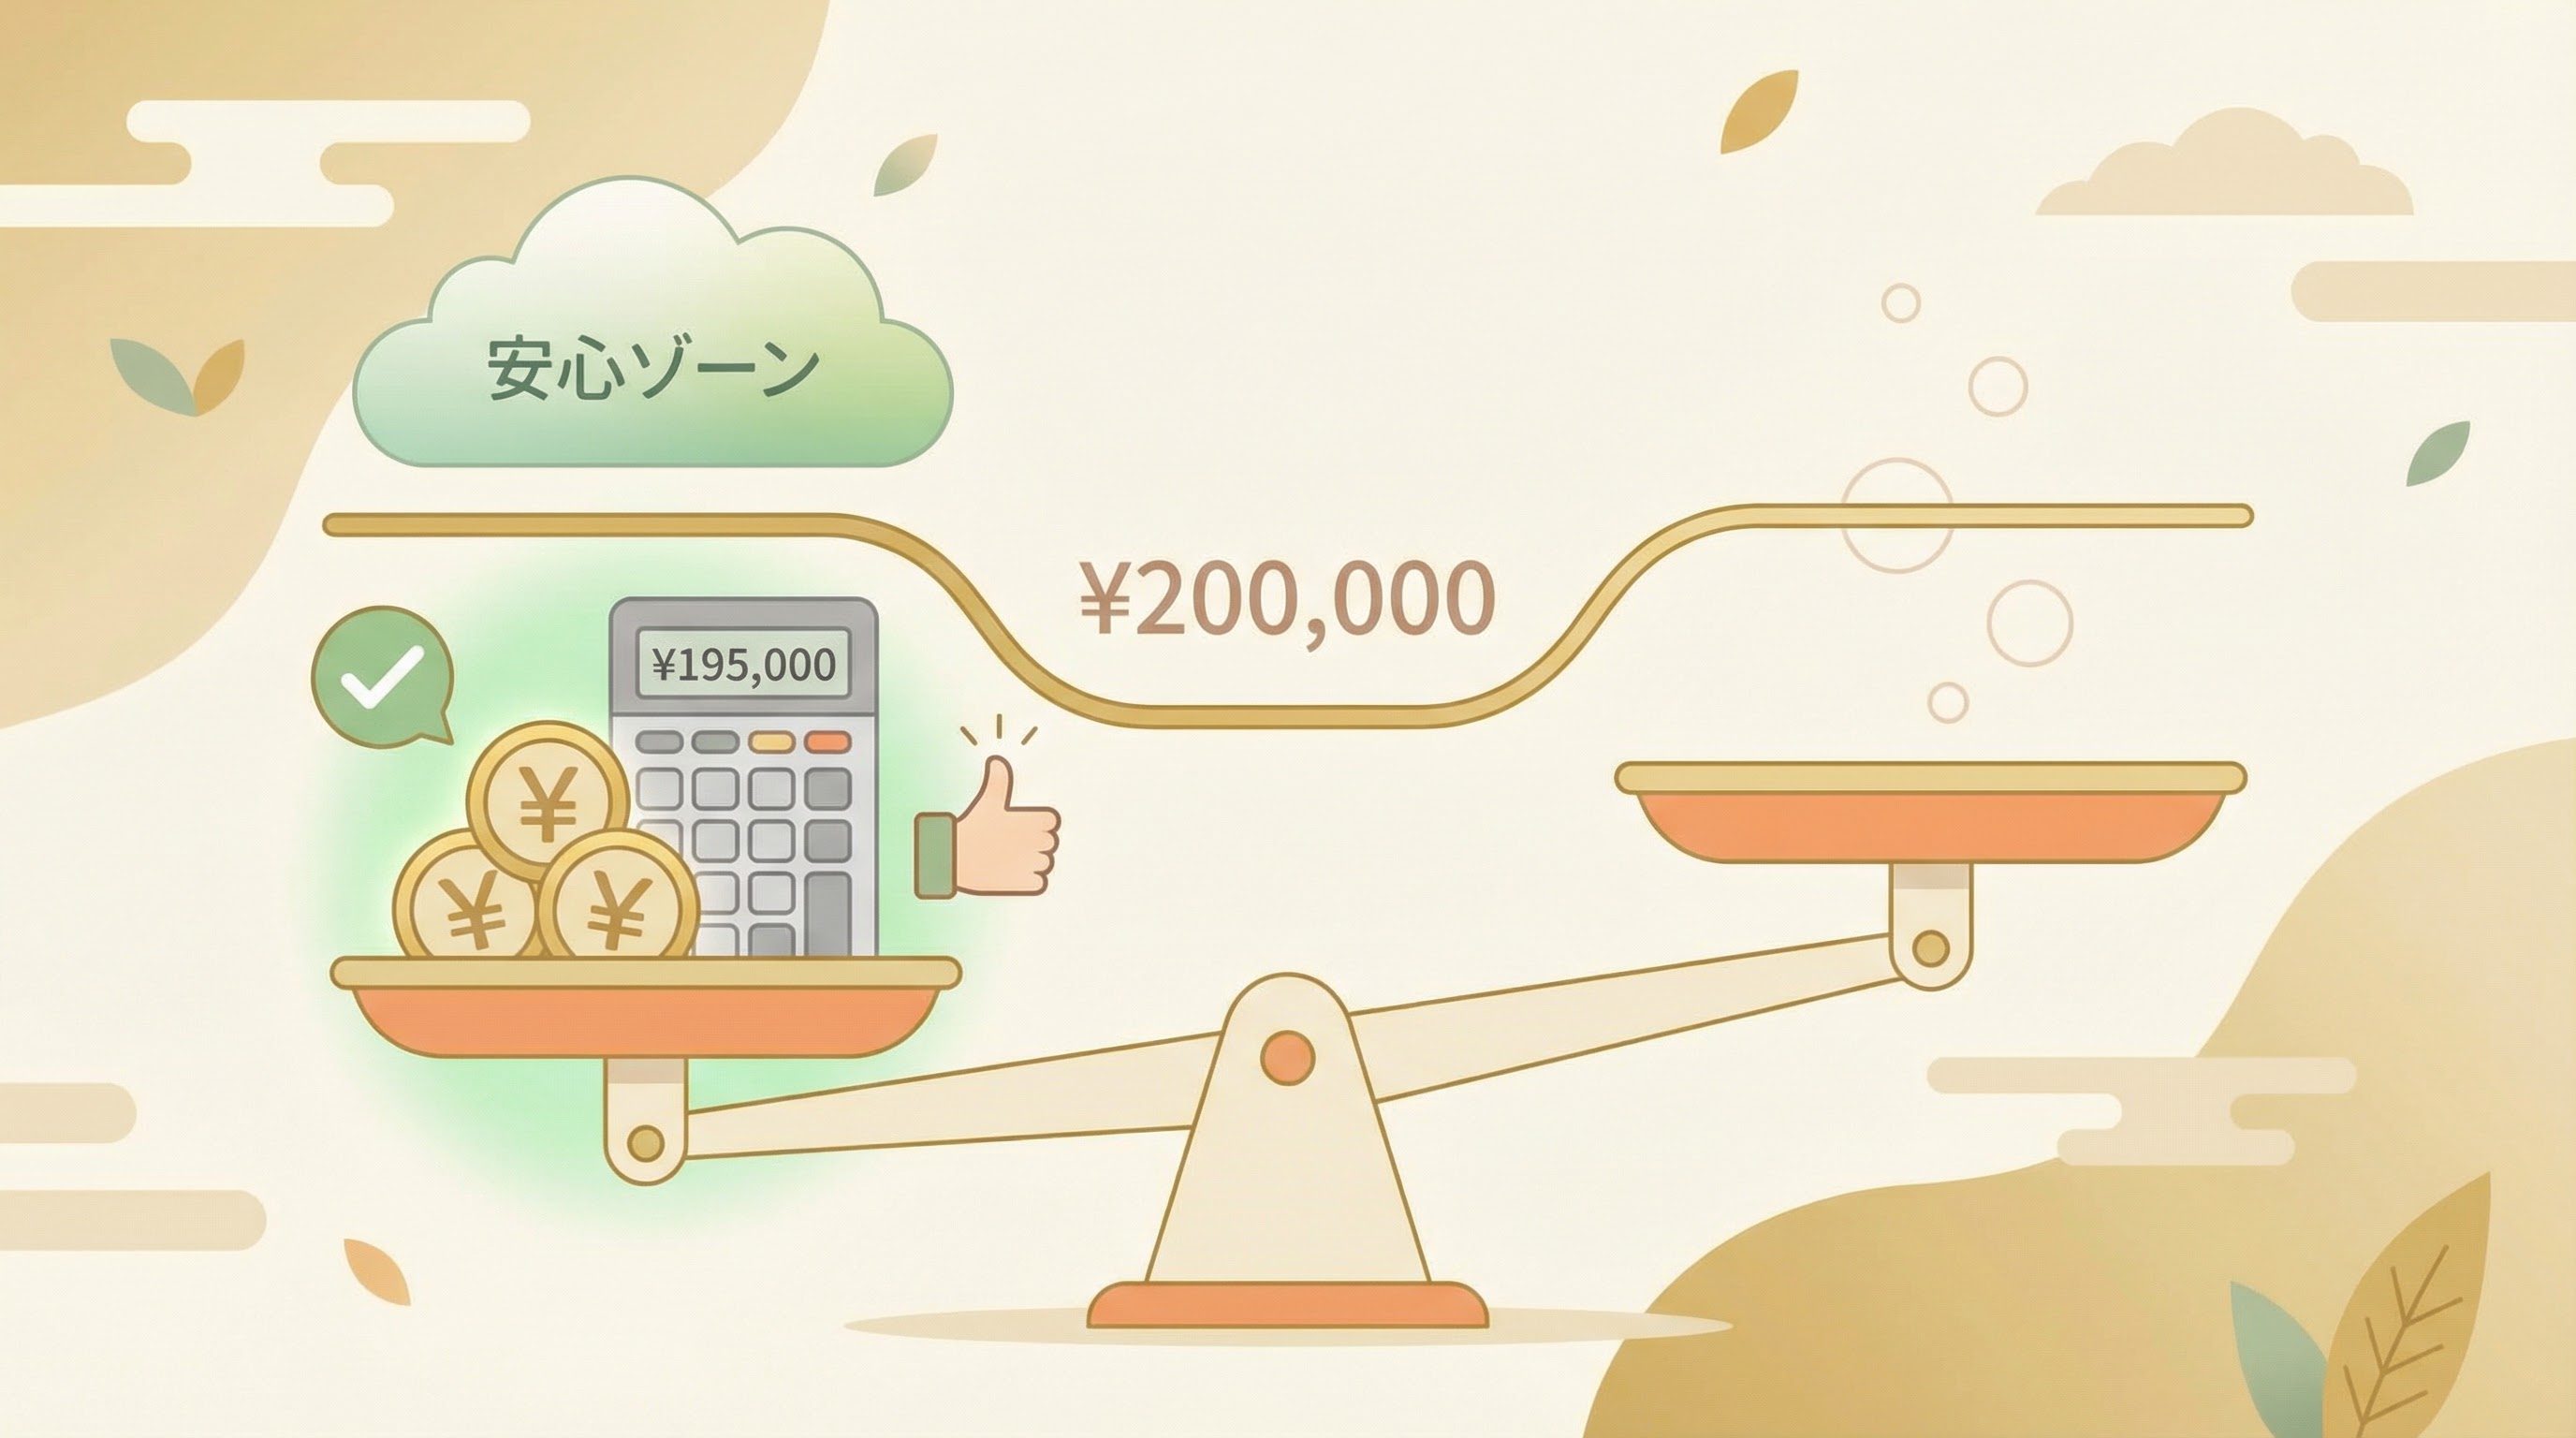
- 確定申告: 国税庁の案内では、給与所得者で給与以外の所得(雑所得など)が年間20万円を超える場合などは、所得税の確定申告が必要です。
- 住民税: 住民税の徴収方法(特別徴収または普通徴収)は、自治体や確定申告時の記載、企業の運用によって異なるため、個別の確認が必要です。
よくある質問(FAQ)
Q1: 副業の所得が年間20万円以下なら手続きは不要ですか?
A1: 国税庁の基準では、給与所得者が得た給与以外の所得の合計が20万円以下の場合は原則として所得税の確定申告は不要とされています。ただし、所得の種類や医療費控除の有無、住民税の申告義務は条件によって異なるため注意が必要です。
Q2: 住民税の普通徴収を選べば会社に知られないとは限らないのですか?
A2: 確定申告時に「普通徴収」を選ぶことで副業分の住民税が給与から天引きされるのを防ぐ運用もありますが、企業のルールや自治体の運用、個別事情によって確実に防げるとは限らないため、事前の確認が大切です。
Q3: 許可なく副業を行うとどうなりますか?
A3: 就業規則に違反して無許可で副業を行った場合、社内規程に基づく注意や懲戒などの処分の対象になることがあります。会社のルールをあらかじめ確認し、適切な手順を踏みましょう。
参考情報
- 厚生労働省「副業・兼業の促進に関するガイドライン」: https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000192188.html
- 国税庁「給与所得者で確定申告が必要な人」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁「No.1500 雑所得」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm
関連リンク:
編集部
会社員として働きながら、ブログ、Webサービス、レンタルスペース、アプリ開発など、複数の副業や小規模事業を検討・実践しています。このサイトでは、副業を始める前に知っておきたいことや、実際に取り組む際の注意点を、初心者にも分かりやすく整理します。
詳しいプロフィール →